Điểm mới về khấu trừ 10% thuế TNCN tiền lương từ 1/7/2026: Doanh nghiệp cần lưu ý gì?
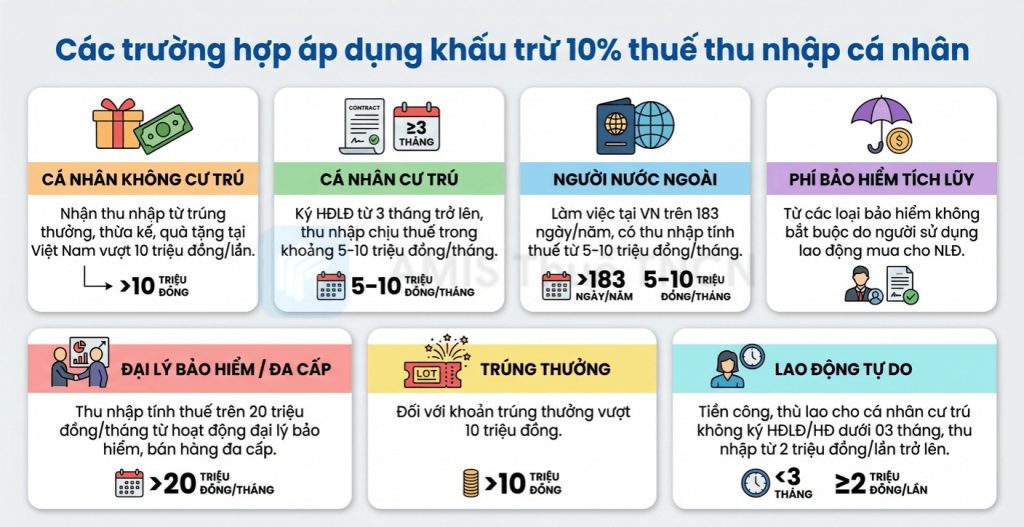
Theo Điều 50 Nghị định 253/2026/NĐ-CP, khấu trừ 10% thuế thu nhập cá nhân (TNCN) sẽ áp dụng cho một số trường hợp cụ thể từ ngày 1/7/2026.
Các trường hợp áp dụng khấu trừ 10% thuế TNCN:
Căn cứ theo Điều 50 Nghị định 253/2026/NĐ-CP, các trường hợp khấu trừ bao gồm:
[1] Khấu trừ trước khi trả các khoản thu nhập như tiền lương, thù lao khi:
- Cá nhân là cư trú.
- Không ký hợp đồng hoặc hợp đồng lao động dưới 03 tháng, gồm cả trường hợp khi đã chấm dứt hợp đồng.
- Mức chi trả đạt từ 05 triệu đồng/lần trở lên.
[2] Khấu trừ theo yêu cầu của cá nhân khi thỏa mãn điều kiện:
- Cá nhân cư trú không ký hợp đồng hoặc hợp đồng dưới 03 tháng.
- Mức chi trả dưới 05 triệu đồng/lần.
- Cá nhân yêu cầu tổ chức chi trả thực hiện khấu trừ 10%.
Xem thêm: Mẫu chứng từ khấu trừ thuế TNCN 03 TNCN Thông tư 91 thế nào?
Xem thêm: Cách xử lý chứng từ khấu trừ thuế TNCN bị sai từ 1/7/2026 thế nào?
Thu nhập nào từ học bổng được miễn thuế TNCN?
Căn cứ tại Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định về thu nhập được miễn thuế như sau:
Điều 4. Thu nhập được miễn thuế
1. Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
2. Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
[...]
10. Thu nhập từ học bổng, bao gồm:
a) Học bổng nhận được từ ngân sách nhà nước;
b) Học bổng nhận được từ tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học của tổ chức đó.
11. Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật.
12. Thu nhập nhận được từ các tổ chức và quỹ từ thiện được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, không vì mục tiêu lợi nhuận.
13. Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức chính phủ và phi chính phủ được cơ quan nhà nước có thẩm quyền phê duyệt.
[...]
Như vậy, thu nhập từ học bổng được miễn thuế TNCN bao gồm:
- Học bổng nhận được từ ngân sách nhà nước;
- Học bổng nhận được từ tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học của tổ chức đó.
Điều 13: Thuế Thu Nhập Cá Nhân Đối Với Chuyển Nhượng Vốn
1. Chuyển nhượng vốn: Thuế TNCN cho cá nhân cư trú được tính bằng cách lấy thu nhập tính thuế nhân với thuế suất 20% cho mỗi lần chuyển nhượng. Thu nhập tính thuế là giá chuyển nhượng trừ đi giá mua và các chi phí hợp lý tạo ra thu nhập từ chuyển nhượng.
Nếu không xác định được giá mua và chi phí, thuế TNCN sẽ là giá chuyển nhượng nhân với thuế suất 2%.
2. Chuyển nhượng chứng khoán: Thuế được tính bằng giá chuyển nhượng nhân với thuế suất 0,1% cho mỗi lần chuyển nhượng.
3. Thời điểm xác định thu nhập tính thuế: Là khi giao dịch hoàn thành theo quy định pháp luật.
4. Quy định chi tiết: Chính phủ sẽ quy định chi tiết điều này.
Như vậy, thuế suất thuế TNCN cho thu nhập từ chuyển nhượng cá nhân cư trú là 20% cho mỗi lần chuyển nhượng.

- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của SPRINGO. Nếu quý khách còn vướng mắc, vui lòng gửi về Email hrspring.vn@gmail.com.
- Nội dung bài viết chỉ mang tính chất tham khảo.
- Điều khoản áp dụng theo Luật tại thời điểm viết bài.
- Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail hrspring.vn@gmail.com.