Lập hóa đơn điện tử có mã từ cơ quan thuế: Doanh nghiệp cần nắm rõ điều kiện gì từ 01/07/2026?
Căn cứ vào Điều 12 Nghị định 254/2026/NĐ-CP về việc lập hóa đơn điện tử có mã của cơ quan thuế, doanh nghiệp cần tuân thủ các yêu cầu cụ thể.
Lập hóa đơn điện tử có mã của cơ quan thuế từ 01/07/2026 cần đảm bảo điều gì?
Theo Điều 12 Nghị định 254/2026/NĐ-CP, việc lập hóa đơn điện tử có mã của cơ quan thuế đòi hỏi:
1. Quy trình lập hóa đơn
a) Tổ chức kinh tế và các đối tượng khác phải truy cập Hệ thống thông tin quản lý thuế, lập hóa đơn, ký số và gửi hóa đơn để cơ quan thuế cấp mã.
b) Sử dụng dịch vụ hóa đơn điện tử để lập và gửi hóa đơn qua tổ chức cung cấp dịch vụ.
2. Điều kiện cấp mã hóa đơn
a) Hóa đơn phải đầy đủ nội dung theo Điều 10 Nghị định này.
b) Đúng định dạng theo quy định của Bộ trưởng Bộ Tài chính;
c) Đúng thông tin đăng ký và không thuộc diện ngừng sử dụng theo quy định hiện hành.
Từ 01/7/2026, để được cấp mã, hóa đơn cần tuân thủ điều kiện như:
- Nội dung theo quy định tại Điều 10 Nghị định 254/2026/NĐ-CP:
+ Bao gồm tên, số ký hiệu, thông tin người bán và người mua;
+ Chi tiết hàng hóa, dịch vụ và thông tin tài chính;
+ Thời điểm lập và ký số hóa đơn, mã của cơ quan thuế;
+ Phí và các thông tin khác.
- Định dạng đúng tại Điều 3 Thông tư 91/2026/TT-BTC.
Điều này yêu cầu cấu trúc hóa đơn bao gồm dữ liệu nghiệp vụ và chữ ký số, cùng thông tin mã.
- Đăng ký thông tin chính xác theo Điều 6 Thông tư 91/2026/TT-BTC.
- Không thuộc diện ngừng sử dụng theo Điều 8 Thông tư 91/2026/TT-BTC.

Mẫu đơn đề nghị cấp hóa đơn điện tử có mã áp dụng từ ngày 01/07/2026
Theo Phụ lục III Thông tư 91/2026/TT-BTC, Mẫu đơn đề nghị cấp hóa đơn điện tử có mã là Mẫu 06/ĐN-PSĐT.
Chi tiết về Mẫu 06/ĐN-PSĐT như sau:
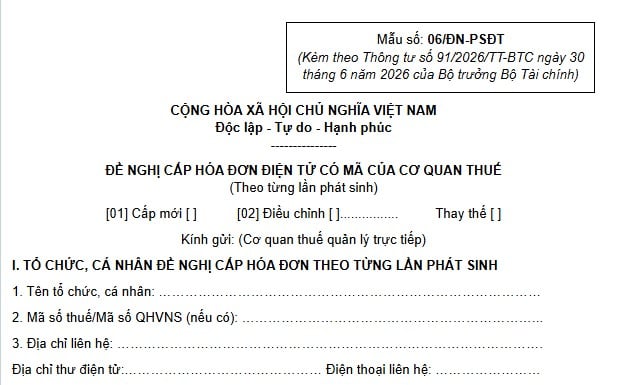
Tải về Mẫu 06/ĐN-PSĐT - Mẫu đơn đề nghị cấp hóa đơn điện tử có mã.
Trách nhiệm quản lý hóa đơn và chứng từ
Theo Điều 21 của Nghị định 254/2026/NĐ-CP, trách nhiệm quản lý hóa đơn và chứng từ được phân công như sau:
(1) Cục Thuế:
- Xây dựng cơ sở dữ liệu về hóa đơn và chứng từ điện tử để phục vụ công tác quản lý thuế và các cơ quan nhà nước liên quan.
- Thông báo về các loại hóa đơn, chứng từ đã phát hành, báo mất hoặc không còn giá trị.
(2) Cơ quan thuế quản lý trực tiếp:
- Quản lý đăng ký sử dụng hóa đơn điện tử và chứng từ điện tử của tổ chức và cá nhân kinh doanh trên địa bàn.
- Kiểm tra việc đăng ký, sử dụng và bảo quản hóa đơn và chứng từ điện tử.
- Cấp hóa đơn điện tử từng lần cho các đối tượng đủ điều kiện theo quy định.
- Quản lý dữ liệu tem điện tử và thời hạn lưu trữ theo quy định.
(3) Cơ quan thuế, cơ quan quản lý nhà nước và tổ chức, cá nhân bán hàng cung ứng dịch vụ cần thực hiện các biện pháp tuyên truyền và hướng dẫn hỗ trợ người tiêu dùng.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của SPRINGO. Nếu quý khách còn vướng mắc, vui lòng gửi về Email hrspring.vn@gmail.com.
- Nội dung bài viết chỉ mang tính chất tham khảo.
- Điều khoản áp dụng theo Luật tại thời điểm viết bài.
- Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail hrspring.vn@gmail.com.